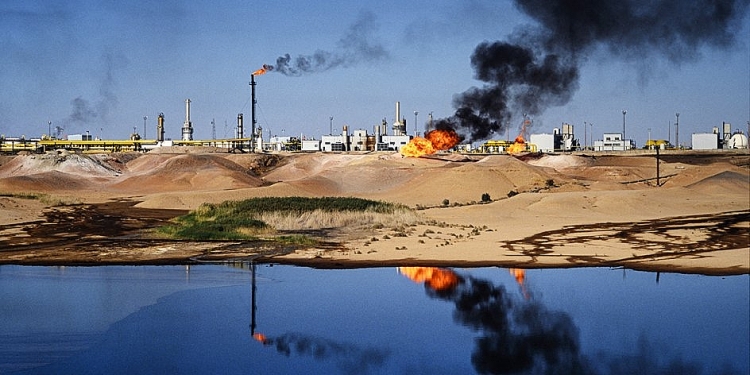
Thị trường LNG Châu Á tính đến ngày 28/8/2026 đang trải qua giai đoạn biến động mạnh do tình trạng thắt chặt nguồn cung toàn cầu, hệ quả từ cuộc xung đột tại Trung Đông và các lệnh phong tỏa tại Eo biển Hormuz làm gián đoạn nghiêm trọng nguồn xuất khẩu từ Qatar và UAE.
Thị trường LNG toàn cầu trong năm 2026 được dự báo sẽ bị thu hẹp đáng kể (ước tính nguồn cung đạt khoảng 431 triệu tấn), đảo ngược các dự báo tăng trưởng trước đó. Việc gián đoạn tại vùng Vịnh đã làm ảnh hưởng tới 16% năng lực hóa lỏng toàn cầu nhiều dây chuyền sản xuất của Qatar và UAE đang phải tạm dừng hoặc hoạt động dưới công suất. Để bù đắp lượng thiếu hụt từ Qatar, dòng chảy thương mại đang dịch chuyển mạnh mẽ. Tuyến hành lang vận chuyển LNG từ Mỹ sang Châu Á bùng nổ, ghi nhận mức tăng trưởng xuất khẩu của Mỹ tăng 23% so với cùng kỳ.
Trong khi đó tại châu Âu, cạnh tranh khốc liệt với Châu Âu khi mùa đông đang đến gần, các nước Châu Á đang phải bước vào cuộc chiến đấu thầu gay gắt với các خhàng Châu Âu để giành giật các chuyến tàu LNG giao ngay, tận dụng cơ hội các nước tại châu Âu đưa LNG sang châu Âu.
Tại thị trường Trung Quốc, quốc gia này bước vào giai đoạn nửa cuối năm 2026 với lượng dự trữ đệm lớn nhất khu vực và danh mục nguồn cung đa dạng. Kế hoạch 5 năm lần thứ 15 mới ban hành giúp Trung Quốc tối ưu hóa hệ thống tăng công suất tái hóa khí, đường ống và lưu trữ, duy trì dự báo nhập khẩu LNG năm 2026 ổn định ở mức 60,6 triệu tấn mà không làm đẩy giá khu vực lên quá cao. Tuy nhiên, Trung Quốc cũng bắt đầu xu hướng giảm phụ thuộc LNG dài hạn do sự cạnh tranh từ năng lượng tái tạo giá rẻ, năng lượng tái tạo được ưu tiên trên thị trường nội địa.
Tại thị trường Nhật Bản, quốc gia chịu ít rủi ro nhất trước làn sóng biến động giá giao ngay nhờ sở hữu các hợp đồng dài hạn bao phủ tới hơn 90% nhu cầu năm 2026. Dù vậy, trước tình trạng khan hiếm chung, Nhật Bản đang có dấu hiệu phải tăng cường quay lại phát triển điện than để đối phó với cuộc khủng hoảng.
glencode

.jpg)
.jpg)